
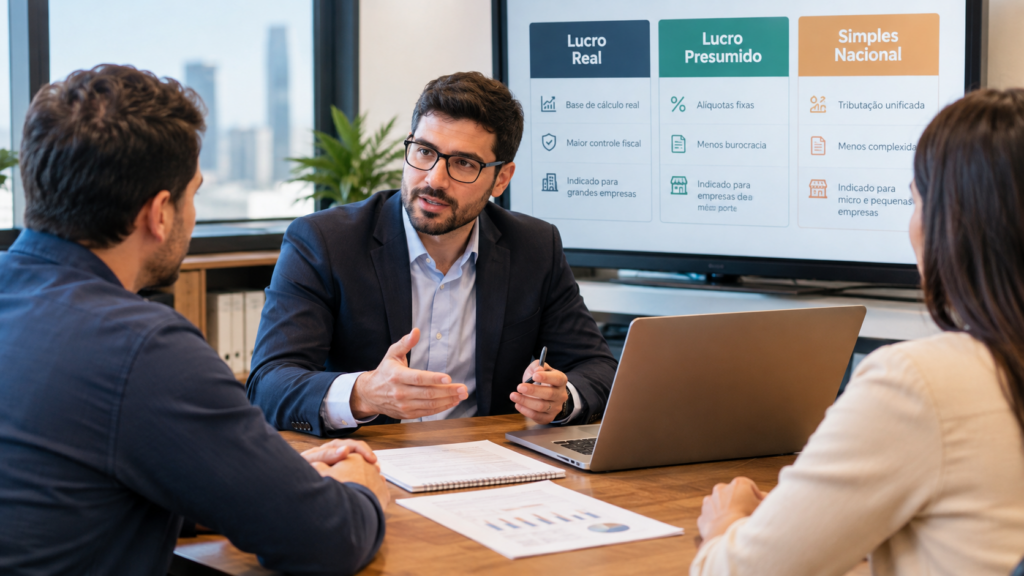
Escolher o enquadramento tributário correto é um dos passos mais determinantes para garantir a lucratividade e a segurança jurídica de qualquer negócio. No entanto, diante da complexidade da legislação brasileira, definir entre Lucro Real, Lucro Presumido e Simples Nacional costuma gerar muitas dúvidas no momento de expansão da empresa.
Além disso, uma decisão equivocada pode resultar em recolhimento excessivo de tributos ou em autuações fiscais graves que comprometem o caixa. Por essa razão, compreender o funcionamento técnico de cada regime e avaliar o momento ideal para a transição é fundamental para otimizar os seus resultados.
Como funciona a apuração no Lucro Real, Lucro Presumido e Simples Nacional
A escolha do regime ideal exige entender como cada modalidade calcula a base dos tributos federais, estaduais e municipais. Afinal, a dinâmica do seu faturamento e a sua margem de lucro operacional ditam qual opção será mais vantajosa para a sua estrutura.
O Simples Nacional unifica tributos em uma única guia (DAS), apresentando alíquotas progressivas calculadas sobre o faturamento bruto dos últimos 12 meses. Embora seja prático, ele nem sempre é a opção mais barata, especialmente quando a folha de pagamento é reduzida em relação à receita ou quando há superação de faixas progressivas.
Por outro lado, o Lucro Presumido utiliza margens fixadas por lei — como 8% para comércio e 32% para prestação de serviços — para determinar a base de cálculo do IRPJ e da CSLL. Portanto, se a sua empresa obtém uma margem de lucro real superior à margem presumida na legislação, este modelo torna-se extremamente rentável.
Por fim, no Lucro Real, os tributos são apurados estritamente sobre o lucro líquido efetivo do período contábil, após os devidos ajustes fiscais. Dessa forma, negócios com margens operacionais mais apertadas ou que enfrentam prejuízos temporários encontram nesse regime uma oportunidade estratégica para reduzir custos tributários de maneira totalmente legal.
Quadro comparativo dos regimes tributários
Para facilitar a visualização técnica e ajudar você a avaliar a melhor escolha para o seu momento, preparamos uma estrutura comparativa com os principais critérios de cada modalidade:
| Critério de Análise | Simples Nacional | Lucro Presumido | Lucro Real |
|---|---|---|---|
| Limite de Faturamento | Até R$ 4,8 milhões/ano | Até R$ 78 milhões/ano | Sem limite de faturamento |
| Base de Cálculo (IRPJ/CSLL) | Receita bruta acumulada | Margem fixa (ex: 8% ou 32%) | Lucro líquido real ajustado |
| Complexidade Operacional | Menor (guia unificada DAS) | Média (SPED e guias individuais) | Alta (escrituração rígida e detalhada) |
| Alíquotas PIS/COFINS | Incluídas no DAS (cumulativo) | 3,65% no total (cumulativo) | 9,25% (não-cumulativo com créditos) |
| Perfil Ideal de Empresa | Pequenas empresas e início de fase | Margens de lucro elevadas | Margens baixas, custos altos ou prejuízo |
Nessa etapa de análise estratégica, ter o suporte de uma equipe especializada como a ML Serviços Contábeis evita retrabalho e acelera os resultados do seu negócio.
Critérios para tomar a decisão certa no planejamento fiscal
A mudança ou manutenção do enquadramento deve ser embasada em números concretos, e não apenas em estimativas genéricas. Por exemplo, analisar a representatividade da folha de pagamento, a margem bruta real e a projeção de receita anual é a chave para a economia de impostos.
- Volume da Margem de Lucro: Se a margem real for inferior à margem presumida em lei, o Lucro Real costuma gerar grande economia.
- Proporção da Folha Salarial: Empresas de serviços no Simples Nacional dependem da análise do Fator R para definir se permanecem no Anexo III ou V.
- Aproveitamento de Créditos: Negócios com alto volume de insumos tributáveis podem deduzir valores importantes de PIS e COFINS no Lucro Real.
- Projeção de Custos e Estrutura: Mapear a estrutura e entender quanto custa abrir CNPJ em SP ajuda a alinhar o capital inicial ao planejamento fiscal mais adequado.
Além disso, antes de definir a estrutura tributária final, vale a pena checar o procedimento de como abrir uma empresa de forma estruturada para evitar problemas societários futuros. Dessa forma, você garante o enquadramento correto desde o primeiro dia de operação.
A ML Serviços Contábeis acompanha seus clientes em cada fase desse processo, garantindo que nenhum detalhe financeiro ou fiscal seja ignorado.
Principais erros fiscais que geram prejuízos e como evitá-los
Um dos equívocos mais comuns das empresas em expansão é permanecer no Simples Nacional por mero receio da burocracia dos outros regimes. No entanto, ao faturar mais e atingir as faixas superiores de alíquota, a carga tributária do Simples pode facilmente superar o custo do Lucro Presumido.
Outro ponto crítico é operar com cadastros desatualizados ou de forma irregular com o Fisco, gerando passivos desnecessários. Inclusive, vale a pena compreender detalhadamente os impactos de manter uma empresa irregular para regularizar pendências antes do lançamento de multas pesadas.
Acomodação no Simples
Permanecer no Simples mesmo em faixas superiores onde a alíquota efetiva supera o Lucro Presumido.
Inconformidade de Obrigações
Omissão no envio de declarações acessórias do SPED que geram autuações pesadas da Receita Federal.
Falta de Planejamento de Créditos
Deixar de creditar PIS/COFINS de insumos no Lucro Real por falta de controle contábil rigoroso.
Pendências Cadastrais
Manter CNAEs desatualizados ou licenças vencidas, colocando em risco a emissão de notas fiscais.
Ademais, conforme os dados e diretrizes da Receita Federal, a omissão ou inconformidade nas obrigações acessórias é uma das maiores causas de autuações para empresas no Lucro Presumido e Real. Portanto, manter processos contábeis integrados é indispensável para a segurança do negócio.
Vale a pena fazer a transição tributária sozinho?
Muitos empreendedores questionam se é viável alterar o enquadramento fiscal por conta própria ou através de plataformas automatizadas genéricas. No entanto, a análise exige interpretar regras estaduais, municipais, retenções na fonte e substituição tributária aplicáveis ao seu setor. O custo de uma escolha inadequada pode comprometer o caixa durante todo o ano-calendário, já que a opção tributária é irretratável para o exercício.
Contudo, é comum hesitar pensando no tempo de transição ou no medo da burocracia. O risco real de adiar essa decisão está em pagar alíquotas maiores do que o necessário mês a mês. Por outro lado, contar com um atendimento humanizado e focado na sua realidade elimina a complexidade do processo.
Assim, quem conta com a ML Serviços Contábeis desde o início sai na frente, porque cada decisão é tomada com base em dados concretos e na experiência de especialistas que atuam diretamente com o seu segmento.
Perguntas Frequentes sobre enquadramento tributário
Qual a principal diferença entre Lucro Real, Lucro Presumido e Simples Nacional?
A diferença essencial reside na forma de calcular a base de cálculo dos impostos federais (IRPJ e CSLL). O Simples aplica alíquotas unificadas sobre a receita bruta; o Presumido tributa com base em uma margem pré-fixada em lei; e o Lucro Real calcula sobre o resultado contábil líquido efetivo. A ML Serviços Contábeis analisa seus números para indicar qual modelo reduz legalmente seus custos.
Posso mudar de regime tributário a qualquer momento do ano?
Em regra, não. A escolha pelo regime tributário é realizada no início de cada ano-calendário, no momento do primeiro pagamento do imposto ou entrega das declarações iniciais. Portanto, realizar o planejamento com o suporte da ML Serviços Contábeis garante que a sua migração seja feita dentro do prazo legal.
Quando o Lucro Real se torna mais vantajoso que o Lucro Presumido?
O Lucro Real é indicado quando a margem de lucro efetiva da empresa é inferior às margens presumidas na legislação (como 32% no setor de serviços) ou quando o negócio registra prejuízo fiscal no período, ficando isento do recolhimento de IRPJ e CSLL.
O Simples Nacional é sempre a opção mais barata para pequenas empresas?
Nem sempre. Conforme o faturamento cresce e a empresa atinge faixas mais altas das tabelas do Simples, a alíquota efetiva pode subir consideravelmente, tornando o Lucro Presumido mais vantajoso.
Vale a pena contratar um especialista para realizar o planejamento tributário?
Sim, pois o custo do planejamento é infinitamente menor do que o valor pago em impostos indevidos ou multas por inconsistências fiscais. A ML Serviços Contábeis oferece uma abordagem consultiva e humanizada para garantir que você pague o mínimo legal de impostos.
Garanta a segurança fiscal e a lucratividade do seu negócio
Adiar a escolha do regime tributário correto custa caro e reduz a rentabilidade da sua empresa a cada faturamento. Afinal, permanecer em um enquadramento desvantajoso entre Lucro Real, Lucro Presumido e Simples Nacional drena recursos que deveriam estar sendo reinvestidos no seu crescimento.
Dessa forma, contar com uma orientação consultiva garante a clareza, a previsibilidade e a conformidade que a sua empresa precisa para se consolidar no mercado. A ML Serviços Contábeis – Contabilidade para pequenas empresas oferece a estrutura ideal para conduzir seu planejamento fiscal com agilidade e total transparência.
Pronto para garantir o enquadramento tributário mais econômico e seguro para a sua empresa?
ML Serviços Contábeis – Contabilidade para pequenas empresas
